本文来自微信公众号: 瞰见Lab ,作者:瞰见·汽车观察 出口715.3万辆,全球动力电池十强我们占七席。但一辆中国车要卖到欧洲,凭什么说自己“功能安全”达标?答案在一份2011年欧洲主导写下的标准里。这一次,电池和车联网这两条线,我们先动了笔。 715.3万辆出口·72.4%电池份额·五条线已划下 标准主权规则的红利与代价 EDITOR'S NOTE 编者按 本文事实与数据来自联合国世界车辆法规协调论坛第199次全体会议决议、工业和信息化部等九部门《智能网联新能源汽车产业发展“十五五”规划》、ISO与IEC公开信息、SNE Research、欧盟《电池与废电池法规》(EU)2023/1542,以及新华网、经济日报、中央广播电视总台等媒体的公开报道。文中所涉标准号与时间点均标注来源。 01 PART 先看一个落差 THE GAP·一个落差 到2026年1-8月份的时候,中国的汽车出口数量为715.3万辆,比去年同期增长了66.7%,而新能源汽车出口数量达到343.5万辆,并且同比增长率高达124.3%。在这一年当中,全球动力电池装车量前十大企业中就有七个是中国公司,在SNE Research的数据里可以看到,这七家企业的市场份额一共占据了全世界的72.4%,创下了新的纪录;而其中的宁德时代和比亚迪两家公司,则占据了54.3%。 数据摆在那儿,领先是不争的事实。 领先,是账面事实:出口715.3万辆、全球动力电池十强中国占七席瞰见Lab制图 但是换个角度来看问题:一辆在中国生产出来的电动汽车,要去欧洲销售的时候,它的“功能安全”又是怎么证明自己合格的呢? 答案并不存在于任何一个中国企业的实验室中。它是2011年发布的国际标准ISO 26262——车辆功能安全,欧洲在其中占主导地位。中国把这个标准转换成国家标准GB/T 34590的时候,用的方法叫做“修改采用”。 这四个字值得停一下。也就是说,把别人的标准变成自己的国标,也得在对方搭好的框架里改。 过去的四十年里,中国汽车工业的大致情况就是:把国际标准翻译过来、转换过来、落实到实际生产当中去,然后再按照这个来制造汽车。合资时期学的是别人的技术流程,在出口时期则经历过别人的技术认证。到2026年9月份的时候,《智能网联新能源汽车产业发展“十五五”规划》已经由工业和信息化部等九个部门联合发布了,并且把到2030年新能源乘用车占比达到70%、商用车占比达到40%、乘用车平均油耗降低至每百公里3.3升作为目标写入其中。这些都是为产业设定的目标。 另外一条线索上的事情,分量并不比上述数据小:在这十年间,随着电动化、智能化把旧技术淘汰掉的时候,中国的产业底牌第一次出现了可以重写规则的机会。并且笔已经写了好几下子了。 02 PART 规则的笔,还不在我们手里 WHO HOLDS THE PEN·规则的笔在谁手里 要看出这次机遇有多大,就必须先看清楚之前的情况有多被动。 目前的汽车标准体系是由多个相互制约的框架构成的。形式上为国际标准组织的是ISO和IEC;行业的半官方组织有美国汽车工程师学会(SAE)、AUTOSAR、国际汽车工作组(IATF);政府部门之间的汽车法规平台为联合国世界车辆法规协调论坛(UN/WP.29)。中国在每层都有参与,但是主导权的分布不均。 现在有四个地方还由别人掌控着。 第一种就是分层的语言。全世界通用的自动驾驶L0到L5分级标准由美国SAE制定的J3016标准所规定。中国颁布了《汽车驾驶自动化分级》(GB/T 40429—2021),它参考了上述框架。这句话的意思要比听上去严重得多,“什么是L3”也是被别人预先定义好的。 第二部分就是功能安全的基础架构。ISO 26262是欧洲制定的标准,在中国是以“修改采用”的形式被转化为GB/T 34590。功能安全所要解决的问题就是当系统出现故障的时候应该怎么做,而这对于所有的电子电气系统来说都是必须面对的基础问题。 第三就是责任的认定了。联合国法规UN R171有关自动驾驶的责任划分问题上,主导者并不是中国的。 第四就是软件架构和芯片的可靠性问题了。汽车软件采用的是AUTOSAR的开源架构,它被德国车厂所控制;而芯片的可靠性认证标准AEC-Q100则是由美国汽车电子委员会来制定的;质量管理体系IATF 16949也是由国际汽车工作组来管理的。这三个因素,决定着零部件能否装到车上。 为什么纸上写的这些事情如此重要呢? 标准并不是技术上的难题,而是准入的问题。一辆车想要进入某个市场之前必须经过该市场的检验;一个零部件要想进入到供应链中去也必须要得到对方的认可。认证之后就是检测设备、检测机构、数据库和专利池等一整条产业链。谁制定标准,就相当于决定了别人需要花费多少费用、走多少程序以及按照什么样的路线来设计产品。 有一组比较可以表明,

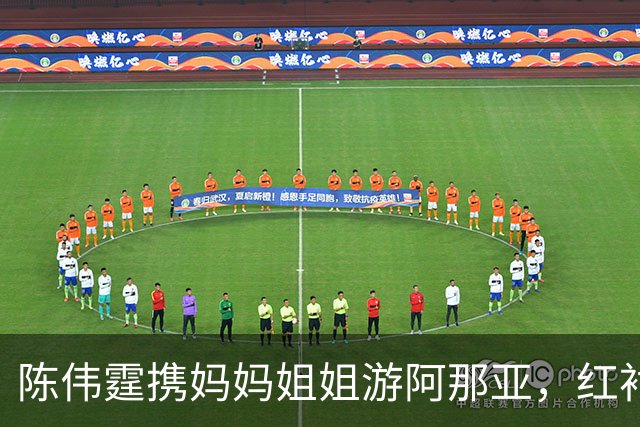
陈伟霆携妈妈姐姐游阿那亚,红衬衫皮肤白皙,一家子全是高个子!
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...
皇家社会主帅马塔拉佐谈不敌马竞:点球不该判
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...