八月底的杰克逊霍尔年会上,美联储主席凯文·沃什抛出偏鹰派信号。亚洲时段的交易员们眼睁睁看着现货黄金跌破四千四百美元关口,那种高位震荡的寒意瞬间传遍了整个市场。 在这之前,八月金价刚刚经历了一波强劲反弹,报在四千四百四十四美元左右。然而TradingShot的研究员把一九七零年以来的五十年历史数据铺开对比,算出了一个让人脊背发凉的结果:黄金大概每走完十年的牛市,就会迎来四到五年的熊市回调。 按一九八五年和二零一五年两次熊市底部落在零点三八二斐波那契回撤位的规律推算,今年一月突破五千五百美元的高点极可能是新熊市的起点。到二零三零年,金价或可能暴跌至三千到三千二百美元这一区间,潜在跌幅接近三成。 要看懂这场跨越数年的周期大推演,还得把时间线拉长,从今年初那场惊心动魄的冲顶与回撤说起。回顾今年金价走势,年初金价冲顶的动力来自两重蓄势的叠加。 一是市场对美联储 2026 年开启降息周期的强烈押注,二是美以冲突爆发推升避险溢价。两股力量共振之下,伦敦金现货于一月二十九日触及五千五百九十八点七五美元每盎司的历史峰值,国内金饰价格一度突破一千七百一十元每克。 三月份以来,黄金价格持续调整。宏观面上, 四月美国 CPI 同比涨百分之三点八,PPI 飙升百分之六, 通胀远超预期。 五月美联储官员集体鹰派发声,市场降息预期大幅降温。进入六月,新任美联储主席凯文沃什在首次议息会议后释放鹰派立场,市场降息预期被彻底粉碎,甚至转向加息定价。 六月下旬,美以冲突阶段缓解,油价大幅回落, 但金价仍在下跌,这意味着市场的核心矛盾已从地缘风险彻底转向利率重估。 即便油价回落,避险需求消退,只要高利率预期不散,黄金的下行压力就难以解除。 截至六月底,伦敦金现货价格跌破四千美元关口,最低触及三千九百四十二美元,较历史高点回撤近百分之三十,抹去年内全部涨幅,价格回落至去年十一月的水平。 其实关于年初避险溢价的推手,结合最新事实来看主要是美伊冲突的爆发,而上半年这波近百分之三十的剧烈回撤, 恰恰与专家用50年数据推演2030年金价或可能暴跌至这一区间的长周期拐点信号形成了呼应。 汇丰晋信基金股票研究总监米良超对第一财经分析称,过去几年,黄金的定价一直受两大逻辑影响。第一是在弱美元大背景下,全球央行增配黄金作为储备资产以及应对全球地缘局势不确定性的需求。 第二则是传统的利率框架下,在美联储降息的大周期里面,总体是利好黄金的。考虑到技术层面上存在调整的需求以及美联储加息预期的升温,米良超后期对于金价持中性态度。 从资金面上看, 今年这轮金价调整过程中,资金的结构分化明显。 一方面,短期资金在撤离全球市场上。 世界黄金协会数据统计,五月份全球实物黄金 ETF 净流出约二十亿美元,全球黄金 ETF 资产管理总规模环比下降百分之二至六千零四十亿美元,总持仓量小幅下滑百分之零点四至四千一百二十一吨。 国内市场上, 截至六月二十五日,近三个月七只挂钩上海黄金交易所 SGE 黄金九九九九的黄金 ETF 规模减少三百六十二亿元。 其中,申赎资金净流出导致规模减少一百三十八亿元。 具体看,规模最大的华安黄金 ETF 变动最大,近一个月规模缩水一百七十亿元,其后分别是博时黄金 ETF、易方达黄金 ETF、国泰黄金 ETF,同期规模均缩水超五十九亿元。 相比较,银行端的信号更明显,交通银行、华夏银行等多家机构下调挂钩黄金结构性存款预期收益率。建设银行、工商银行发布公告,将于七月二十四日关闭代理上海黄金交易所个人贵金属交易业务功能。 行业人士提到,这反映金融机构对中长期走势趋于谨慎,这些资金对美联储路径、实际收益率和美元高度敏感,加息预期不散,ETF 就很难大规模回流。 短期敏锐资金的撤离与银行端的谨慎动作,从侧面印证了专家用50年数据推演2030年金价走势时所警惕的高利率压制风险,不过底层买盘依然展现出了韧性。另一方面,全球央行购金等黄金底层结构性需求仍然构成支撑。 2026 年一季度,全球央行净购金二百四十四吨, 同比增长百分之三。截至五月末,中国央行连续十九个月增持黄金储备。 欧洲央行稍早前发布的报告显示,截至 2025 年底,黄金占全球央行储备资产的比例升至百分之二十七,已超越美债成为央行第二大储备资产。 世界黄金协会最新发布的调查显示,在七十四家受访央行中,百分之四十五计划在未来十二个月内增加黄金储备,创调查启动以来最高比例。百分之八十九的央行储备管理者预计,未来十二个月全球央行黄金储备将继续增加。 世界黄金协会美洲区 CEO 兼全球研究负责人安凯特别提到,若金价在当前水平继续下跌,超过百分之十可能触发多个地区长期投资者的逢低买入需求。全球央行仍是黄金市场的重要买家,尽管 2026 年上半年购金节奏有所放缓,但结构性需求依然强劲。 对于上半年影响金价的因素,世界黄金协会的分析显示,地缘

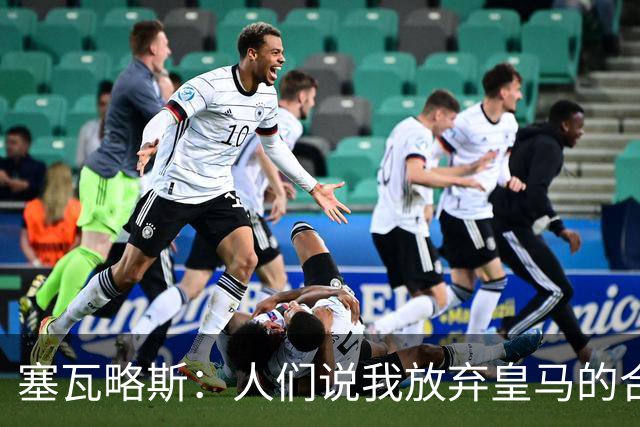
塞瓦略斯:人们说我放弃皇马的合同是疯了,我放弃是因为尊重皇马
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...
[流言板]训练师分享武桐桐训练片段:阅读防守下的脚步运用
每次在这里训练,我都能感受到自己的体能提升,健身不仅仅改变了我的外形,更让我变得更加自信和健康!...